Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA concernées doivent être capables de recevoir des factures électroniques. Les grandes entreprises et les entreprises de taille intermédiaire doivent aussi les émettre depuis cette date, tandis que les PME et micro-entreprises entrent dans l'obligation d'émission au 1er septembre 2027.
La réforme ne consiste pas à remplacer le papier par un PDF. Elle modifie le circuit de transmission, les données contenues dans la facture et le rôle des logiciels utilisés par l'entreprise. Ce guide rassemble l'important sans remplacer l'analyse de votre situation par votre expert-comptable.
Dans ce guide
- Qui est concerné par la facture électronique obligatoire ?
- Calendrier de la facturation électronique 2026-2027
- Comment fonctionne la facture électronique ?
- Les formats : Factur-X, UBL et CII
- Quelles données deviennent importantes sur les factures ?
- E-reporting : les opérations hors e-invoicing
- Sanctions : ce que prévoit le dispositif
- Comment choisir sa plateforme agréée ?
Qu'est-ce qu'une facture électronique ?
Une facture électronique est une facture émise, transmise et reçue sous une forme comportant des données structurées, dans le circuit prévu par la réforme et via une plateforme agréée. Un simple PDF envoyé par email ne constitue donc pas, à lui seul, une facture électronique conforme au nouveau dispositif.
Analyse de la documentation officielle, sans test en compte payant.
Le point décisif est la présence de données que les systèmes peuvent lire et traiter automatiquement. L'objectif n'est pas seulement de visualiser une facture à l'écran, mais de permettre son routage, son contrôle et la transmission des données prévues à l'administration.
Ce qui n'est pas une facture électronique
Un PDF classique joint à un email, une facture papier scannée ou un document Word exporté en PDF restent des documents numériques. Ils ne remplissent pas automatiquement les exigences du nouveau circuit de facturation électronique.
Facture électronique, dématérialisation et e-reporting
| Notion | Ce qu'elle désigne |
|---|---|
| Dématérialisation | Le passage d'un support papier vers un traitement numérique. |
| Facture électronique | Une facture B2B entrant dans le nouveau circuit réglementé avec des données structurées. |
| E-reporting | La transmission à l'administration de données pour certaines opérations qui ne passent pas par l'e-invoicing classique. |
Qui est concerné par la facture électronique obligatoire ?
La réforme concerne les assujettis à la TVA établis en France, qu'ils soient redevables ou non de la TVA. La DGFiP précise explicitement que les professionnels en franchise en base, les micro-entrepreneurs et les auto-entrepreneurs sont dans le champ du dispositif.
Pour une petite structure, il faut distinguer deux sujets. La réception est déjà à organiser depuis septembre 2026, tandis que l'émission devient obligatoire en septembre 2027 pour les PME et micro-entreprises.
Les opérations B2B françaises
Le dispositif d'e-invoicing vise les opérations entrant dans le champ entre assujettis établis en France. Le fournisseur émet via une plateforme agréée, puis la facture est routée vers la plateforme de réception choisie par le client.
Ce qui relève plutôt de l'e-reporting
Les ventes à des particuliers et certaines opérations internationales ne suivent pas nécessairement le même circuit de facture électronique B2B. Elles peuvent relever de la transmission électronique de données de transaction et, selon les cas, de paiement.
Micro-entrepreneur et franchise en base de TVA
La franchise en base ne sort pas automatiquement un professionnel de la réforme. La FAQ officielle de la DGFiP sur les micro-entrepreneurs rappelle qu'un assujetti non redevable reste concerné, au moins pour la réception, et qu'il entre aussi dans les obligations d'émission selon le calendrier applicable à sa taille.
Plateforme agréée et logiciel de gestion
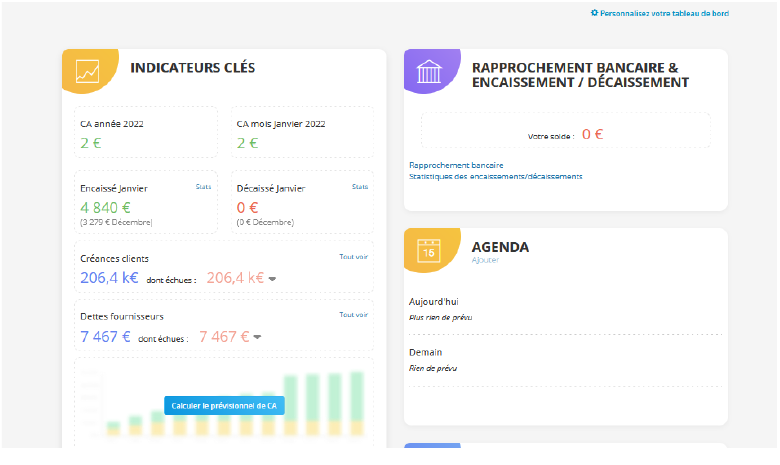
Axonaut : facturation électronique intégrée à la gestion
Axonaut réunit facturation, CRM, trésorerie et accès comptable. L'éditeur indique que sa fonction de plateforme agréée est incluse dans l'abonnement.
Axonaut : 1 mois gratuit après le premier achat →Lien Partenaire
Calendrier de la facturation électronique 2026-2027
Calendrier de la réforme
Toutes les entreprises concernées : réception. Grandes entreprises et ETI : émission et e-reporting.
PME et micro-entreprises : émission et e-reporting selon leur situation.
| Catégorie | Réception | Émission |
|---|---|---|
| Grande entreprise | 1er septembre 2026 | 1er septembre 2026 |
| ETI | 1er septembre 2026 | 1er septembre 2026 |
| PME | 1er septembre 2026 | 1er septembre 2027 |
| Micro-entreprise | 1er septembre 2026 | 1er septembre 2027 |
La taille ne décale donc pas l'obligation de réception. Elle détermine surtout la date à laquelle l'entreprise doit basculer dans l'émission électronique et l'e-reporting correspondant.
Comment fonctionne la facture électronique ?
Le système repose sur des plateformes agréées immatriculées par l'administration fiscale. La DGFiP indique qu'elles assurent l'émission, la transmission et la réception des factures, ainsi que la remontée des données prévues par la réforme.
Une entreprise peut conserver une solution métier dite compatible, mais cette solution ne remplace pas la plateforme agréée si elle n'est pas elle-même immatriculée. Le raccordement réel entre votre logiciel et une PA est donc plus important que le simple affichage d'un badge commercial.
Les acteurs : plateforme agréée et portail public de facturation
Le portail public de facturation, ou PPF, a été recentré sur deux fonctions : l'annuaire permettant le routage des factures et le rôle de concentrateur des données transmises à l'administration. Il n'est plus le portail gratuit d'émission que beaucoup d'entreprises imaginaient au début du projet.
Le circuit d'une facture en cinq étapes
Le fournisseur crée la facture.
La PA traite le format et le routage.
Le destinataire et son adresse de réception sont identifiés.
Le client reçoit dans son environnement.
Les données prévues sont transmises à l'administration.
Le cycle de vie
Une facture peut ensuite passer par plusieurs statuts au cours de son traitement. Pour éviter de mélanger les statuts techniques, réglementaires et facultatifs, Logicelio ne reproduit pas ici une liste figée : le détail doit être lu dans les spécifications en vigueur de la DGFiP et de l'AFNOR.
Plateforme Agréée ou Solution Compatible : comprendre la différence · Quel logiciel de facturation choisir quand on est indépendant ? · Comparer les outils de facturation et comptabilité
Les formats : Factur-X, UBL et CII
La réforme vise des factures dont les données peuvent être traitées automatiquement. Trois formats sont couramment cités dans le socle : Factur-X, UBL et CII.
| Format | Nature | Lecture humaine directe | À retenir |
|---|---|---|---|
| Factur-X | PDF avec données XML intégrées | Oui | Transition naturelle pour une entreprise habituée aux PDF. |
| UBL | XML structuré | Non | Format pensé pour les échanges automatisés. |
| CII | XML structuré | Non | Autre format structuré du socle d'échange. |
Le choix technique ne devrait pas être votre première préoccupation si votre logiciel et votre plateforme gèrent correctement la conversion et l'interopérabilité. Pour une TPE, le point important est surtout de vérifier ce que la solution prend en charge sans manipulation manuelle.
Quelles données deviennent importantes sur les factures ?
Depuis le démarrage de septembre 2026, les factures électroniques comportent sous forme structurée plusieurs données réglementaires. Le texte en vigueur cite notamment le SIREN du client, la catégorie de l'opération (livraison de biens, prestation de services ou les deux) et l'option pour le paiement de la TVA d'après les débits lorsqu'elle s'applique.
L'adresse de livraison si elle diffère de l'adresse du client figure dans la liste de données structurées supplémentaires prévue à compter du 1er septembre 2027. C'est une nuance importante par rapport à certaines anciennes checklists qui regroupent toutes les nouvelles données sous une seule date.
Conseil pratique : profitez de 2026 pour nettoyer vos fiches clients, compléter les SIREN et vérifier vos adresses. Votre expert-comptable peut confirmer les données à renseigner selon vos opérations.
E-reporting : les opérations hors e-invoicing
L'e-reporting complète le dispositif lorsque les opérations ne passent pas par la facture électronique B2B classique. Il concerne notamment des données de transactions et, pour certaines prestations, des données de paiement.
La fréquence et le détail dépendent de la situation de l'entreprise. Ce guide reste au niveau du mécanisme général afin de ne pas transformer une page hub en mode d'emploi fiscal personnalisé.
Sanctions : ce que prévoit le dispositif
La loi de finances pour 2026 a revu les sanctions. Service Public Entreprendre indique une amende de 50 € par facture qui aurait dû être émise électroniquement, avec un plafond de 15 000 € par année civile.
Pour l'e-reporting, le défaut de transmission est sanctionné à hauteur de 500 € par transmission, également dans la limite de 15 000 € par an. L'absence persistante de plateforme agréée pour recevoir les factures suit d'abord une mise en demeure de trois mois, puis une amende de 500 €, puis 1 000 € si le manquement continue, avec une nouvelle sanction de 1 000 € tous les trois mois tant que la situation n'est pas régularisée.
| Manquement | Sanction | Limite ou procédure |
|---|---|---|
| Facture non émise électroniquement | 50 € par facture | 15 000 € par année civile |
| Transmission e-reporting manquante | 500 € par transmission | 15 000 € par année civile |
| Absence de PA pour la réception | Mise en demeure, puis 500 €, puis 1 000 € | Nouvelle sanction de 1 000 € tous les trois mois si le manquement persiste |
Avec un barème de 50 € par facture, 10 factures représentent 500 €, 100 factures représentent 5 000 € et 300 factures atteignent le plafond annuel de 15 000 €. Cet exemple n'est pas une estimation de votre exposition personnelle.
Comment choisir sa plateforme agréée ?
Commencez par vérifier le statut de la solution dans la liste officielle des plateformes agréées. Ensuite seulement, comparez les fonctions commerciales.
- Statut réglementaire : vérifiez que la plateforme est bien immatriculée et regardez son statut actuel dans la liste DGFiP.
- Formats et interopérabilité : vérifiez la prise en charge de Factur-X, UBL, CII et les raccordements nécessaires.
- Coût réel : demandez si la PA est incluse dans l'abonnement ou facturée à l'acte.
- Intégration métier : contrôlez les devis, factures, relances, CRM et rapprochements dont vous avez besoin.
- Accès comptable : regardez comment votre cabinet récupère les pièces et les écritures.
- Réversibilité : vérifiez les exports de clients, factures, pièces et données comptables avant de signer.
Logiciel de gestion ou plateforme spécialisée ?
Une plateforme spécialisée convient si vous souhaitez conserver un système de gestion déjà bien installé. Un outil tout-en-un est plus cohérent si la réforme devient l'occasion de centraliser facturation, CRM, trésorerie et collaboration comptable.
Si votre réflexion passe aussi par un compte professionnel, notre analyse des prix Qonto d’octobre 2026 permet de distinguer le coût du forfait Business des fonctions de facturation électronique.
Au 24 septembre 2026, la FAQ Axonaut annonce un abonnement à partir de 38 € par mois et un essai gratuit de 15 jours. L'éditeur présente aussi sa plateforme agréée comme incluse dans l'abonnement. Ces conditions commerciales peuvent évoluer, vérifiez-les au moment de souscrire.
Axonaut si vous cherchez un tout-en-un TPE/PME
Facturation, CRM, trésorerie et collaboration comptable dans le même environnement, avec plateforme agréée annoncée comme incluse.
Axonaut : 1 mois gratuit après le premier achat →Lien Partenaire
Se préparer en sept étapes
- Cartographier vos flux : clients professionnels, particuliers, fournisseurs et international.
- Identifier votre calendrier : réception maintenant, émission selon votre taille.
- Choisir une plateforme agréée : partez de la liste DGFiP, puis comparez les fonctions.
- Vérifier votre adresse de réception : assurez-vous que votre entreprise est correctement routée dans l'annuaire.
- Nettoyer vos données clients : raison sociale, SIREN, adresses et informations de facturation.
- Mettre à jour vos modèles : vérifiez les données exigées pour votre calendrier.
- Tester un cycle complet : création, transmission, réception, rapprochement et export comptable.
Si vous souhaitez examiner une option intégrée, Axonaut : 1 mois gratuit après le premier achat →
Lien Partenaire
. Pour comparer plusieurs approches avant de choisir, consultez aussi la catégorie facturation et comptabilité.Cinq idées reçues à oublier
| Idée reçue | Réalité |
|---|---|
| « Un PDF par mail suffit. » | Non, la réforme repose sur un circuit et des données structurées. |
| « Les petites entreprises ne sont concernées qu'en 2027. » | La réception est déjà une obligation à organiser depuis septembre 2026. |
| « Le portail public émettra gratuitement toutes les factures. » | Le PPF est recentré sur l'annuaire et la concentration des données. |
| « Un auto-entrepreneur en franchise de TVA est hors réforme. » | La DGFiP confirme qu'un assujetti non redevable reste dans le champ du dispositif. |
| « Facture électronique signifie signature électronique. » | Ce sont deux sujets différents. La conformité du circuit ne se résume pas à une signature. |
Préparer 2027 sans multiplier les outils
Si vous êtes une TPE ou une PME et que vous voulez centraliser la gestion commerciale en même temps que la facture électronique, Axonaut fait partie des solutions à examiner.
Axonaut : 1 mois gratuit après le premier achat →Lien Partenaire
Lien Partenaire
FAQ facture électronique
La facture électronique est-elle obligatoire pour tout le monde ?
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA concernées doivent être capables de recevoir des factures électroniques. L'émission est obligatoire depuis cette date pour les grandes entreprises et les ETI, puis au 1er septembre 2027 pour les PME et micro-entreprises.
Un PDF envoyé par email est-il une facture électronique ?
Non. Une facture électronique au sens de la réforme contient des données structurées et passe par le circuit prévu avec une plateforme agréée. Un PDF simple joint à un email reste insuffisant pour répondre, à lui seul, au nouveau dispositif.
Les auto-entrepreneurs sont-ils concernés ?
Oui. La DGFiP précise qu'un franchisé en base, un micro-entrepreneur ou un auto-entrepreneur reste un assujetti à la TVA, même lorsqu'il n'en est pas redevable. Il entre donc dans la réforme, au moins en réception, puis dans l'émission selon le calendrier des petites entreprises.
Quelle est l'amende en cas de non-respect ?
Service Public Entreprendre indique 50 € par facture non émise électroniquement, dans la limite de 15 000 € par année civile. Le défaut d'e-reporting est sanctionné à hauteur de 500 € par transmission manquante, également plafonné à 15 000 € par an.
Qu'est-ce qu'une plateforme agréée ?
C'est un opérateur immatriculé par l'administration fiscale. Une PA peut assurer l'émission, la transmission et la réception des factures électroniques, puis transmettre les données de facturation, de transaction et de paiement prévues par le dispositif.
Le portail public de facturation permet-il encore d'émettre gratuitement ?
Le modèle a changé. Le portail public est recentré sur l'annuaire nécessaire au routage et sur la fonction de concentrateur des données destinées à l'administration. Les entreprises passent par une plateforme agréée pour émettre ou recevoir dans le nouveau circuit.
Quels formats sont utilisés ?
Factur-X, UBL et CII font partie des formats structurés utilisés dans l'écosystème de la réforme. Factur-X conserve une représentation PDF lisible tout en intégrant des données structurées, alors que UBL et CII sont conçus pour des traitements automatisés.
Faut-il changer de logiciel de facturation ?
Pas forcément. Si votre logiciel actuel est lui-même plateforme agréée ou s'il est correctement connecté à une PA, vous pourrez peut-être le conserver. Vérifiez surtout le circuit d'émission et de réception, les exports et les conditions tarifaires.
L'important à retenir
La facture électronique ne se résume pas à un PDF : elle introduit un circuit structuré avec des plateformes agréées et des données exploitables automatiquement. Depuis septembre 2026, la réception est déjà un sujet opérationnel pour les entreprises concernées, tandis que les PME et micro-entreprises préparent leur obligation d'émission de septembre 2027.
Le meilleur moment pour agir n'est pas la veille de l'échéance. Vérifiez votre plateforme, nettoyez vos données clients et faites un cycle de test avec votre expert-comptable.
Sources produit utilisées
Révision de l’article : 24 septembre 2026. Les informations de positionnement et de fonctions sont vérifiées en priorité dans les ressources officielles des éditeurs. Axonaut : source officielle ; Méthodologie éditoriale Logicelio