Analyse de la documentation officielle, sans test en compte payant.
Dans ce guide
Partez de la date à laquelle le bénéficiaire doit disposer des fonds. La date choisie pour un virement programmé et la réception sont deux étapes distinctes : Shine indique 2 à 3 jours ouvrés pour un virement SEPA classique sortant.
Méthode. Deux aides Shine relues le 9 novembre 2026 et un calcul de provision fictif. Aucun virement ni compte réel n’a été utilisé.
Remonter depuis la date de réception
Notez la date convenue avec le destinataire, le type de virement et les jours ouvrés intermédiaires. Exemple fictif : pour des fonds attendus un mardi, une petite entreprise retient le jeudi précédent comme date prudente de programmation d’un virement SEPA classique. Cette marge couvre trois jours ouvrés ; elle doit être recalculée si un jour férié intervient.
La documentation Shine décrit le chemin Paiement > Effectuer un virement > Virement programmé. Choisissez le bénéficiaire, le montant, la date et la fréquence, puis relisez ces quatre éléments ensemble. L’ordre enregistré apparaît dans Paiement > Virements programmés.
Un virement planifié dans le futur ou récurrent n’est pas éligible au virement instantané selon l’aide Shine. Ne réduisez donc pas la marge de calendrier en supposant que l’ordre programmé partira en quelques secondes.
Réserver l’argent déjà engagé
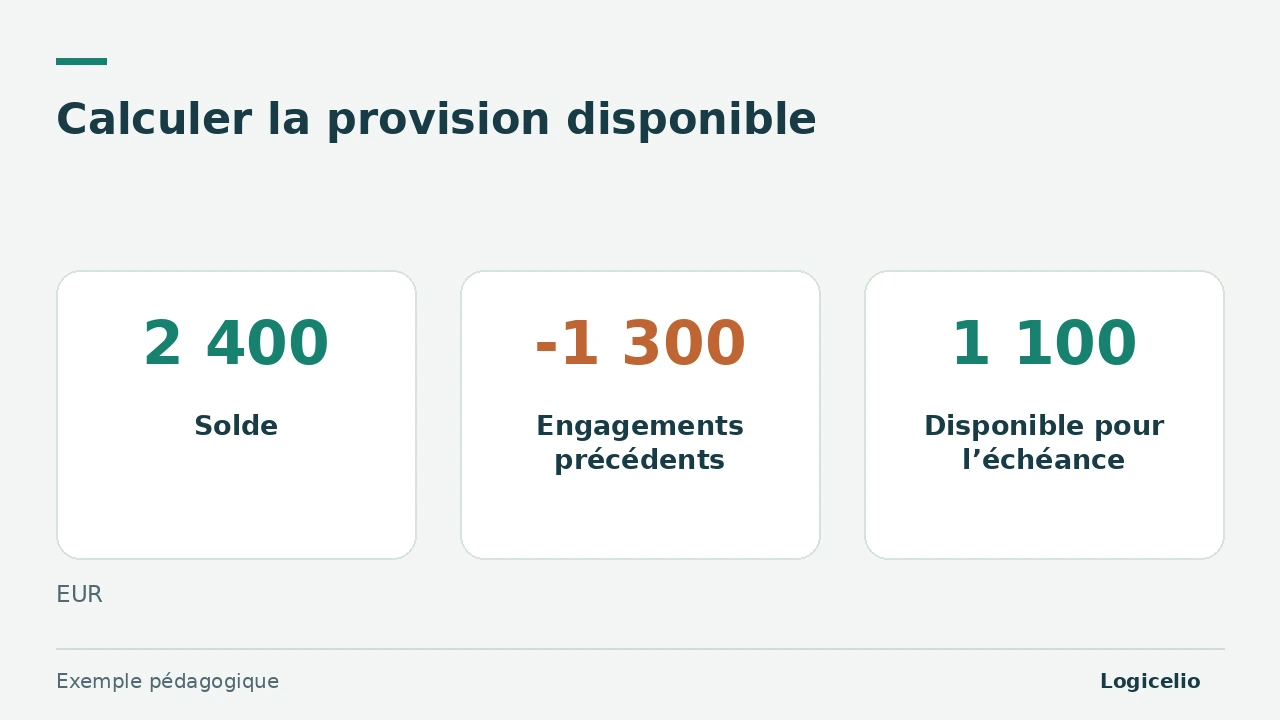
Exemple fictif : le compte affiche 2 400 €. Deux paiements de 800 € et 500 € doivent partir avant un loyer de 950 €. Le disponible après les premiers engagements vaut 2 400 - 800 - 500 = 1 100 €. Le loyer laisse alors une marge de 150 €.
| Étape | Montant | Disponible calculé |
|---|---|---|
| Solde affiché | 2 400 € | 2 400 € |
| Premier engagement | - 800 € | 1 600 € |
| Deuxième engagement | - 500 € | 1 100 € |
| Loyer programmé | - 950 € | 150 € |
Si un quatrième paiement de 200 € s’ajoute, la marge devient -50 €. L’ordre enregistré exige alors une décision de trésorerie avant son exécution. Incluez les engagements connus même lorsqu’ils ne figurent pas encore parmi les opérations débitées.
Réexaminer une récurrence qui change
Un loyer révisé, une fin de contrat ou un changement de bénéficiaire impose un nouveau contrôle. Shine permet de retrouver la récurrence dans Paiement > Virements programmés, d’ouvrir l’ordre, puis de le suspendre. Conservez la trace de l’ancienne instruction et vérifiez le prochain paiement avant de créer un ordre supplémentaire.
Après l’échéance, rapprochez le débit du montant attendu et, si nécessaire, de la confirmation du bénéficiaire. Une capture de programmation prouve la préparation de l’ordre ; elle ne remplace pas la preuve de l’opération exécutée.
Le guide sur le coût des offres Shine traite les quotas et frais de mouvements. Le guide sur les cartes virtuelles pour les abonnements aide à choisir un autre mode de paiement récurrent.
Lien Partenaire
Sources et méthode de cette analyse
Shine : programmer un virement ponctuel ou récurrent ; Shine : délais de débit et de réception Revue documentaire de deux aides Shine et calcul de provision fictif. Aucun compte ni virement réel n’a été utilisé. Sources consultées le 9 novembre 2026. Méthodologie · Transparence commerciale · Signaler une correction.