Analyse de la documentation officielle, sans test en compte payant.
Dans ce guide
- Lire les quatre statuts sans les confondre
- Attribuer chaque événement à la bonne personne
- Diagnostiquer un rejet avant de renvoyer
- Traiter un refus comme une décision métier
- Rapprocher le statut encaissée avec le paiement réel
- Exemple hypothétique : du rejet au paiement partiel
- N’automatiser qu’après avoir défini les exceptions
- Limites à garder dans la procédure
Analyse documentaire des textes et spécifications officiels, sans test dans un compte de plateforme agréée.
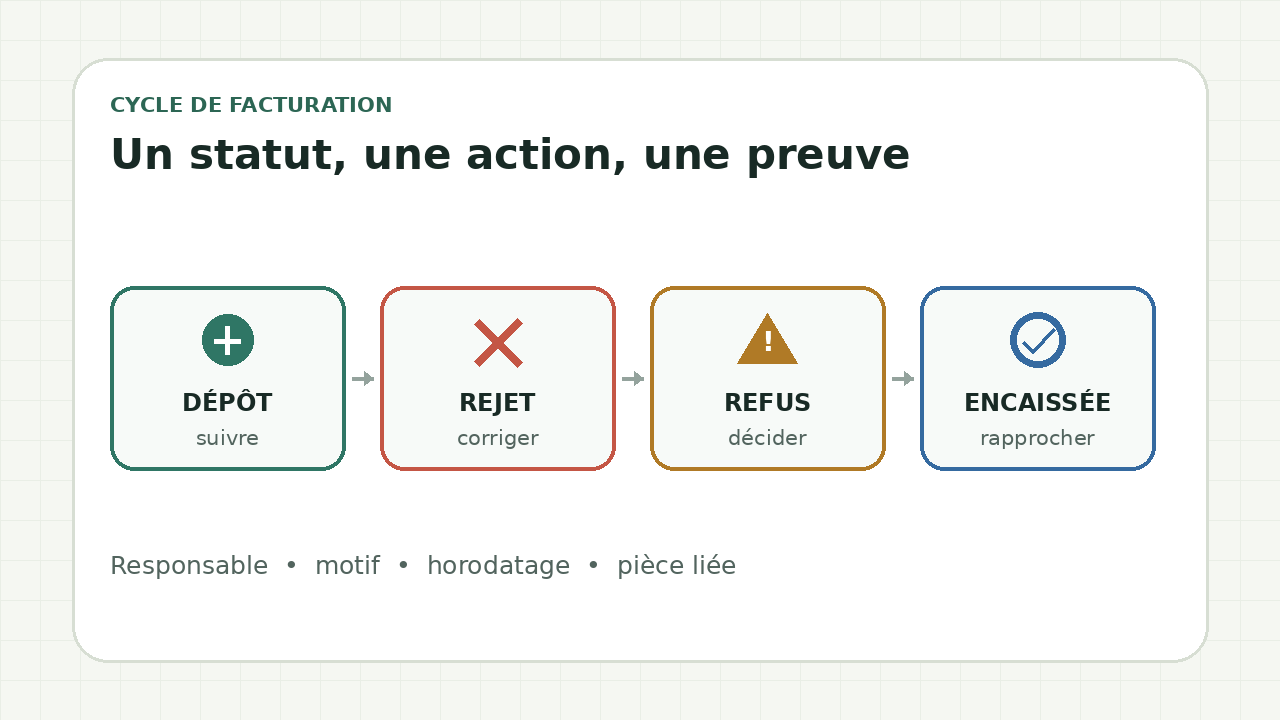
Un dépôt, un rejet, un refus et un encaissement ne racontent pas la même étape. Le dépôt et le rejet viennent de la plateforme. Le refus relève du destinataire. Le statut « encaissée » renseigne le paiement pour les opérations concernées. Pour chaque événement, attribuez un responsable, une action et une preuve avant d’automatiser la suite.
Lire les quatre statuts sans les confondre
| Statut | Ce qu’il établit | Première action utile |
|---|---|---|
| Dépôt | La plateforme a accepté la facture et l’a horodatée. | Conserver l’identifiant et l’horodatage, puis suivre l’acheminement. |
| Rejet | La plateforme a refusé le fichier lors de ses contrôles, par exemple sur le format ou la cohérence des montants. | Lire le motif technique, corriger la donnée visée et garder le rapport. |
| Refus | Le destinataire a refusé la facture, notamment lorsqu’il n’est pas le bon destinataire ou conteste une information. | Obtenir le motif métier et décider s’il faut corriger le dossier, émettre un avoir ou échanger avec le client. |
| Encaissée | La date et le montant encaissé ont été renseignés pour les opérations concernées. | Rapprocher le montant du paiement réellement reçu et traiter séparément un solde restant. |
Le dépôt ne prouve donc ni l’accord du client ni son paiement. Un rejet ne doit pas être envoyé au service commercial comme un litige. Un refus ne se résout pas en renvoyant automatiquement le même fichier.
Attribuer chaque événement à la bonne personne
| Événement | Responsable de la première analyse | Preuve à conserver |
|---|---|---|
| Rejet à l’entrée | Personne qui prépare ou transmet la facture | Motif, fichier concerné, date, correction appliquée |
| Refus du destinataire | Responsable du dossier client | Motif reçu, échange, décision sur l’avoir ou la nouvelle facture |
| Paiement total ou partiel | Personne qui rapproche la banque et les factures | Date de valeur, montant, référence du règlement, solde |
| Statut incohérent ou absent | Référent de la plateforme agréée | Identifiants, captures ou exports, ticket de support éventuel |
Cette répartition évite qu’une facture bloquée reste entre la comptabilité, la vente et le support. Elle permet aussi de conserver la raison d’une correction au lieu de remplacer silencieusement une valeur.
Diagnostiquer un rejet avant de renvoyer
- Retrouvez l’identifiant du document et le motif exact fourni par la plateforme.
- Classez le motif : structure du fichier, donnée obligatoire absente, incohérence de montant ou problème d’identification.
- Comparez la valeur rejetée avec la pièce commerciale et les données du client.
- Appliquez la procédure prévue par votre plateforme et vos règles comptables. Ne modifiez pas une facture émise comme un simple brouillon.
- Conservez le rapport initial, la correction et le nouvel identifiant éventuel.
La documentation publique décrit les statuts communs, mais le libellé de l’écran et le parcours de correction dépendent de la plateforme. Un guide qui inventerait un bouton universel serait trompeur.
Traiter un refus comme une décision métier
Commencez par distinguer trois situations : le mauvais destinataire, une erreur vérifiable sur la facture, ou un désaccord sur la livraison ou la prestation. La réponse n’est pas la même. Une erreur peut conduire à une correction conforme aux règles applicables. Un litige demande un échange et une décision documentée. Un destinataire incorrect exige de vérifier le dossier client avant toute nouvelle transmission.
Gardez le motif formulé par le client et la personne qui a décidé de la suite. Cela évite qu’un automatisme de relance demande le paiement d’une facture déjà refusée.
Rapprocher le statut encaissée avec le paiement réel
Pour les opérations concernées, renseignez la date et le montant effectivement encaissés. Un paiement partiel ne doit pas masquer le solde. Conservez la référence bancaire, le montant rapproché et la date utilisée. Le guide sur la vérification du paiement avant relance détaille ce contrôle.
Le statut n’est pas un substitut au rapprochement bancaire. Il ne prouve pas non plus que l’écriture comptable a été revue.
Exemple hypothétique : du rejet au paiement partiel
Une petite agence transmet une facture de 1 200 € HT, 240 € de TVA et 1 440 € TTC. La plateforme la rejette parce que le total du fichier ne correspond pas aux lignes. L’agence conserve le rapport, retrouve la donnée erronée et suit le parcours de correction de sa plateforme.
Le client refuse ensuite le document corrigé car la référence de commande ne correspond pas au dossier reçu. La personne chargée du client vérifie la pièce, documente le motif et applique la procédure comptable appropriée. Le client règle enfin 720 €. L’agence rapproche ce montant, renseigne la date et le paiement partiel pour l’opération concernée, puis garde le solde visible.
Cet exemple illustre la méthode. Il ne décrit pas une facture réellement traitée ni l’interface d’une plateforme particulière.
N’automatiser qu’après avoir défini les exceptions
- Un rejet ouvre une tâche technique avec son motif, jamais une relance client.
- Un refus suspend la relance jusqu’à la décision du responsable du dossier.
- Un encaissement partiel met à jour le solde sans fermer la facture.
- Un statut absent ou incohérent crée une revue manuelle avec les identifiants utiles.
Le ministère a signalé en octobre 2026 que des difficultés de transmission des statuts pouvaient perturber les traitements automatisés. Vérifiez donc la présence et la cohérence du statut avant de déclencher une action irréversible.
Limites à garder dans la procédure
Les textes fixent des statuts communs et leur circulation. Les plateformes peuvent proposer d’autres statuts et des parcours différents. Vérifiez leur documentation pour les champs, droits et corrections disponibles. Le guide général sur la facturation électronique en 2026 replace ces échanges dans le calendrier de la réforme. Le guide sur les plateformes agréées et solutions compatibles aide à distinguer les rôles.
Sources et méthode de cette analyse
DGFiP : comprendre les statuts du cycle de vie ; Légifrance : statuts et acteurs chargés de leur mise à jour ; DGFiP : spécifications externes B2B, version 3.2 ; Ministère de l’Économie : suivi opérationnel de la réforme Les statuts réglementaires et leurs responsables sont confrontés aux spécifications DGFiP et au suivi opérationnel publié par le ministère. Sources consultées le 1 novembre 2026. Méthodologie · Transparence commerciale · Signaler une correction.