Factures électroniques : contrôler la réception en septembre
Analyse documentaire · Sources et méthode accessibles
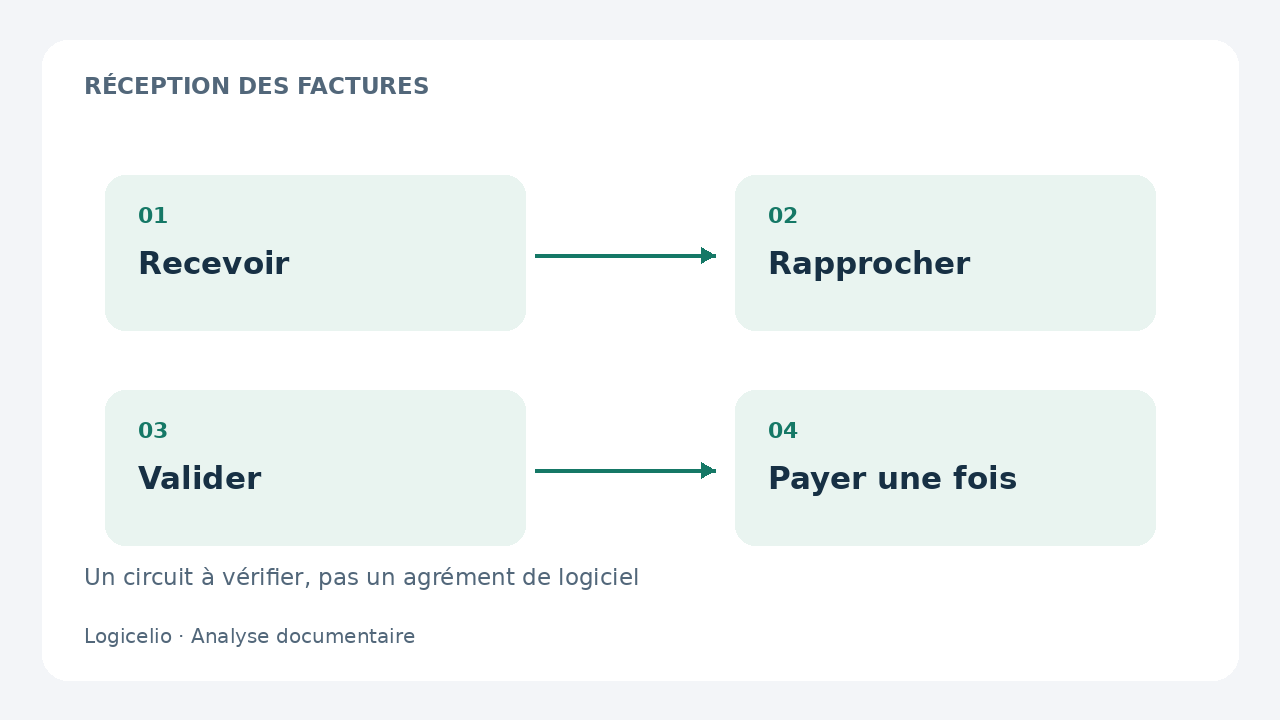
La première échéance est passée. Pour une petite entreprise concernée par la réforme, la question utile n’est plus seulement « quel logiciel choisir ? », mais « par où arrive une facture fournisseur, qui la voit et comment évite-t-on de la payer deux fois ? » Voici une grille de contrôle à utiliser avec votre prestataire ou votre comptable.
Réception en 2026, émission des petites entreprises en 2027
Dans son point officiel du 1er septembre 2026, Bercy confirme l’entrée en vigueur de la réception par une plateforme agréée pour les entreprises concernées. L’émission devient obligatoire pour les grandes entreprises et les ETI à cette échéance ; les micro-entreprises, TPE et PME disposent de l’échéance du 1er septembre 2027 pour l’émission.
Attendre 2027 pour s’intéresser à la réception confond donc deux obligations. À l’inverse, recevoir une facture électronique ne signifie pas que toutes vos propres factures doivent déjà être émises selon le même circuit. Le périmètre dépend notamment de l’activité, des clients et de la situation TVA. Le questionnaire officiel de la DGFiP permet de préciser votre cas ; il prévoit aussi les situations particulières et les entreprises des DOM/COM.
Contrôle 1 : identifier le point d’arrivée
Un contrat signé avec un logiciel ne suffit pas à rendre le circuit intelligible pour l’équipe. Demandez le nom exact de la plateforme de réception et la manière dont votre solution y est raccordée. Conservez la réponse avec les informations de l’entreprise concernée. Une société et une autre société du même dirigeant ne doivent pas être confondues dans le dossier.
Notre conseil opérationnel : faites une fiche interne d’une page avec trois champs, « plateforme désignée », « personne qui consulte les factures » et « contact en cas de blocage ». L’utilité de cette fiche se voit surtout lors d’une absence : le remplaçant doit savoir où chercher sans retrouver toute la correspondance commerciale.
Pour distinguer le rôle du logiciel de celui de la plateforme, consultez notre explication des plateformes agréées et solutions compatibles. Ne déduisez pas l’agrément d’une marque de la seule présence du mot « compatible » sur une page commerciale.
Contrôle 2 : relier réception, validation et paiement
Choisissez une facture réellement reçue dans le cadre de votre activité, puis suivez son parcours avec la personne qui la traite. L’objectif n’est pas de créer une fausse facture pour cocher une case. Il est de vérifier qu’une facture reçue peut être retrouvée, rapprochée de son fournisseur, transmise au bon interlocuteur et suivie jusqu’à son traitement.
| Question | Trace utile à conserver | Interlocuteur |
|---|---|---|
| Où la facture est-elle arrivée ? | Référence, date et canal de réception | Prestataire ou responsable administratif |
| Qui doit la valider ? | Responsable nommé et circuit interne | Dirigeant ou responsable d’achat |
| A-t-elle déjà été traitée ? | Référence comptable et état du paiement | Comptable ou personne chargée du règlement |
Un tableau de suivi ne remplace pas vos pièces comptables. Il sert à repérer le passage où l’information se perd. Si la facture est visible sur la plateforme mais absente du logiciel de gestion, formulez le problème ainsi auprès du support : cela permet de distinguer un incident de réception d’un incident d’intégration.
Contrôle 3 : reconnaître la même facture sur deux canaux
Le guide pratique de démarrage de la DGFiP précise qu’une facture reçue par mail, PDF ou papier ne doit pas être écartée pour ce seul motif si elle correspond à une opération réelle et comporte les éléments nécessaires. Une régularisation du circuit ne doit pas provoquer un double paiement ou une double comptabilisation. La continuité du traitement n’est pas une dispense de mise en conformité.
Pour organiser ce contrôle, rapprochez le fournisseur, le numéro de facture, la date et le montant avant de créer une nouvelle entrée. Un nom de fichier différent ne prouve pas qu’il s’agit d’une autre facture. Lorsque le rapprochement reste ambigu, gardez le document en attente de clarification par le fournisseur ou le comptable plutôt que de deviner le lien entre deux pièces.
En cas de difficulté de démarrage, documentez l’incident et les démarches de correction. La DGFiP explique que son accompagnement des entreprises engagées dans une mise en conformité sérieuse ne constitue ni un report ni une suspension de l’obligation. Il ne faut donc pas transformer une tolérance de démarrage en calendrier alternatif.
Changer de logiciel seulement si le besoin le justifie
Avant une migration, demandez à votre prestataire si le parcours manquant peut être activé dans votre configuration actuelle. Comparez ensuite le coût complet : réception, émission future, utilisateurs, export et accompagnement. Une offre gratuite sur une fonction peut laisser une autre étape hors périmètre.
Notre guide de la réforme pose les repères durables. Le comparatif Indy, Tiime et Qonto aide ensuite à distinguer les usages. La fiche Tiime détaille le périmètre de ce logiciel et renvoie à ses sources. Cet article porte sur l’organisation après le démarrage ; il ne certifie la conformité d’aucun logiciel ou dossier d’entreprise.
Cette revue documentaire s’appuie sur les publications administratives citées. La grille de contrôle est une proposition Logicelio, sans essai de plateforme revendiqué. Pour un cas territorial, une exonération ou une opération particulière, faites confirmer le périmètre par votre comptable ou l’administration.
Sources et transparence
- Bercy, coup d’envoi du 1er septembre 2026
- DGFiP, guide pratique de démarrage
- DGFiP, questionnaire selon la situation de l’entreprise
- Tiime, site officiel pour le contexte logiciel
Sources consultées le 28 septembre 2026. Méthodologie · Transparence commerciale · Signaler une erreur.
Historique éditorial
28 septembre 2026 : publication initiale. Les dates ne sont modifiées qu’après une évolution substantielle du contenu.