Analyse de la documentation officielle, sans test en compte payant.
Dans ce guide
- La règle de départ : encaissé, hors taxes et sans déduire les frais
- Fermer la période avant de regarder le total
- Exemple terminé : quatre factures, 1 800 € à déclarer
- Traiter les écarts avant de confirmer
- Ce que Freebe prépare, et ce que vous devez encore décider
- Contrôle final en cinq questions
- Quand cette méthode ne suffit pas
Avant de confirmer une déclaration Urssaf dans Freebe, partez des paiements réellement reçus pendant la période, puis vérifiez chaque encaissement jusqu’à sa facture. Une facture émise mais encore impayée ne rejoint pas le chiffre d’affaires de la période. Une facture payée en plusieurs fois y entre seulement à hauteur des sommes encaissées. Si vous facturez la TVA, raisonnez hors taxes.
Revue documentaire des pages officielles Freebe, Urssaf et Service Public, sans connexion à un compte, déclaration envoyée ni mouvement bancaire créé.
La règle de départ : encaissé, hors taxes et sans déduire les frais
Le régime micro-social retient les recettes réellement encaissées pendant le mois ou le trimestre déclaré. Le récapitulatif officiel du régime micro-social distingue explicitement l’encaissé du facturé. L’Urssaf précise aussi que le montant déclaré est hors taxes et qu’aucune charge ne peut en être déduite.
Votre point de départ n’est donc ni le total des devis acceptés, ni le total des factures datées dans la période, ni le solde du compte bancaire. Le bon périmètre est la somme des règlements professionnels effectivement reçus entre le premier et le dernier jour de la période, ventilée dans la catégorie d’activité correspondante.
Fermer la période avant de regarder le total
- Notez si votre échéance est mensuelle ou trimestrielle et les deux dates qui bornent la période.
- Dans Freebe, affichez les encaissements de cette période. Ne déplacez pas un règlement parce que la facture porte une autre date.
- Rapprochez chaque mouvement bancaire de la facture, du client et de la nature de l’activité.
- Relevez à part les mouvements sans facture, les paiements partiels et les doublons apparents. Ils doivent être expliqués avant la validation.
- Comparez le total obtenu au livre des recettes et au montant que Freebe propose de déclarer.
Freebe indique que sa synchronisation bancaire associe les mouvements aux factures et aux clients. Sa page consacrée à la gestion du livre des recettes précise que les encaissements alimentent les documents consultables et exportables. Ces automatismes aident au rapprochement ; ils ne remplacent pas l’identification d’un virement ambigu ou d’une mauvaise affectation.
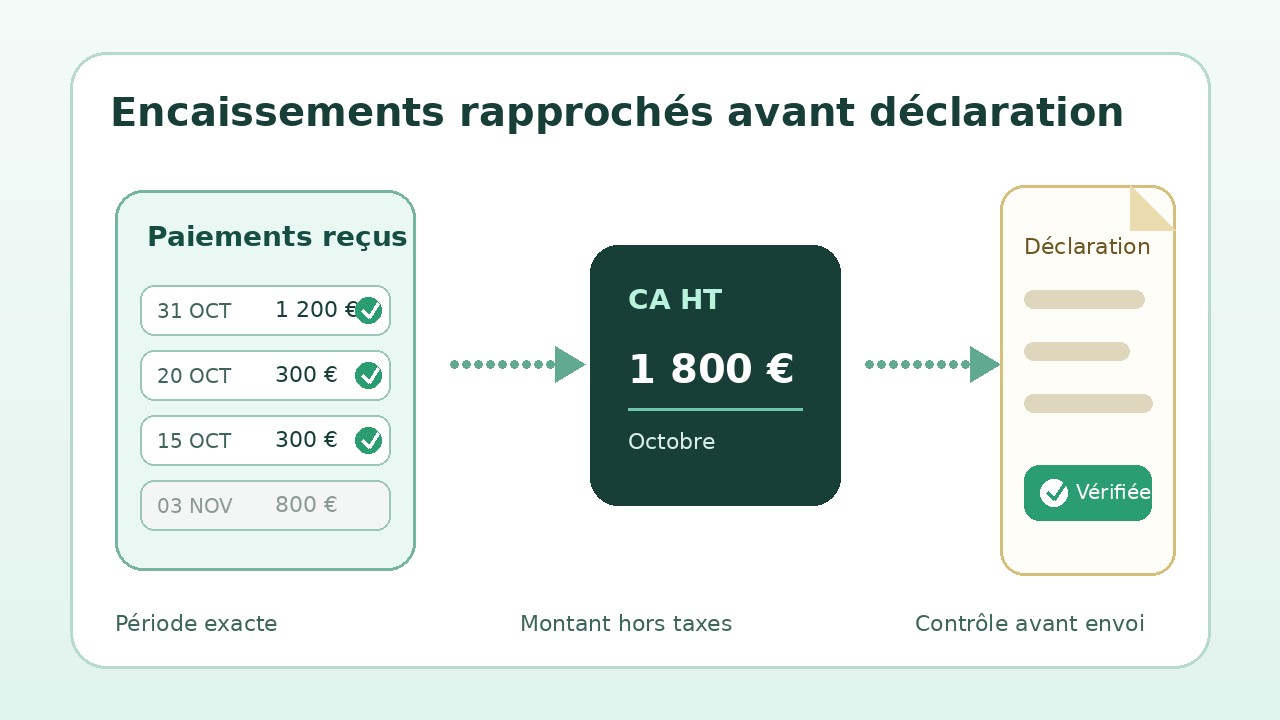
Exemple terminé : quatre factures, 1 800 € à déclarer
Exemple hypothétique : une micro-entrepreneuse en prestations de services prépare sa déclaration d’octobre. Les montants ci-dessous sont hors taxes.
| Événement | Montant | Montant retenu en octobre |
|---|---|---|
| Facture A payée le 31 octobre | 1 200 € | 1 200 € |
| Facture B émise le 28 octobre, payée le 3 novembre | 800 € | 0 € |
| Acompte reçu le 20 octobre | 300 € | 300 € |
| Facture C payée 300 € le 15 octobre puis 300 € le 7 novembre | 600 € | 300 € |
| Chiffre d’affaires encaissé en octobre | 1 800 € | |
La facture B attend novembre malgré sa date d’émission. La facture C ne compte que pour son premier règlement. L’acompte reçu constitue un encaissement de la période. Cette reconstitution explique le total ; elle évite de valider un chiffre calculé à partir des seules factures.
Traiter les écarts avant de confirmer
| Écart | Contrôle | Décision |
|---|---|---|
| Facture émise, sans règlement | Vérifier l’absence d’encaissement sur la période. | Ne pas l’ajouter au chiffre d’affaires de la période. |
| Paiement partiel | Comparer les échéances et les mouvements reçus. | Retenir uniquement la somme encaissée. |
| Virement sans facture associée | Identifier l’émetteur, le motif et la pièce correspondante. | Corriger l’affectation avant de valider. |
| Activités de ventes et de services | Relier chaque recette à la bonne nature d’activité. | Ventiler les montants dans les rubriques Urssaf adaptées. |
| Frais ou commission prélevés | Retrouver le montant brut payé par le client et le frais séparé. | Ne pas déduire la charge du chiffre d’affaires déclaré. |
| TVA facturée | Reconstituer le montant hors taxes encaissé. | Exclure la TVA du chiffre d’affaires déclaré. |
Un remboursement, un avoir encaissé antérieurement ou une opération difficile à classer demande une vérification adaptée à sa date et à sa nature. Le tableau ci-dessus ne remplace pas l’examen de la pièce ni, en cas de doute, une réponse de l’Urssaf ou de votre professionnel du chiffre.
Ce que Freebe prépare, et ce que vous devez encore décider
La page officielle de déclaration du chiffre d’affaires indique que Freebe affiche l’échéance, prépare le montant et vous demande de le confirmer avant la transmission à l’Urssaf. Cette confirmation est le bon moment pour effectuer le rapprochement, pas une formalité à passer automatiquement.
Le logiciel peut centraliser les factures, les encaissements et le livre des recettes. Il ne peut pas deviner sans affectation fiable qu’un virement correspond à un acompte, qu’un mouvement est personnel ou qu’une activité a été classée dans la mauvaise rubrique. Conservez le justificatif de déclaration Urssaf et le livre des recettes correspondant à la période afin de pouvoir expliquer le total plus tard.
Contrôle final en cinq questions
- Les dates du relevé correspondent-elles exactement au mois ou au trimestre déclaré ?
- Chaque recette retenue est-elle reliée à un client, une facture ou une pièce explicative ?
- Les factures impayées et les règlements reçus après la clôture sont-ils exclus ?
- Les montants sont-ils hors taxes, bruts de frais et ventilés par nature d’activité ?
- Le total Freebe, le livre des recettes et votre reconstitution aboutissent-ils au même montant ?
Si les trois totaux diffèrent, ne confirmez pas par habitude. Isolez la ligne qui crée l’écart, corrigez son affectation ou documentez-la. Une déclaration à zéro reste obligatoire lorsque la période ne contient aucun encaissement.
Quand cette méthode ne suffit pas
Ce guide vise la déclaration mensuelle ou trimestrielle d’une micro-entreprise. Une société, une entreprise au réel, une activité avec mandataire ou une opération en devise peut demander un traitement différent. La synchronisation bancaire peut aussi être incomplète ou retardée : l’absence temporaire d’un mouvement dans Freebe ne prouve pas l’absence d’encaissement.
Pour approfondir, consultez la fiche Freebe, le guide sur la rentabilité d’une mission au forfait et la méthode pour vérifier le solde avant une relance.
Lien Partenaire
Sources et méthode de cette analyse
Freebe : préparer et confirmer la déclaration de chiffre d’affaires ; Freebe : rapprocher les mouvements bancaires des factures ; Freebe : tenir et exporter le livre des recettes ; Service Public : déclarer les recettes réellement encaissées ; Urssaf : déclarer le chiffre d’affaires hors taxes encaissé Les règles d’encaissement, de montant hors taxes et de ventilation sont rapprochées des fonctions Freebe dans une méthode de contrôle avant confirmation. Sources consultées le 2 novembre 2026. Méthodologie · Transparence commerciale · Signaler une correction.