Analyse de la documentation officielle, sans test en compte payant.
Dans ce guide
Une remise de 10 % peut enlever bien plus de 10 % à la marge d’un devis. Avant de l’accepter dans Axonaut, renseignez le coût de revient, calculez le prix net proposé et choisissez la part du chiffre d’affaires que vous voulez conserver. Dans l’exemple ci-dessous, un devis de 1 000 € HT avec 630 € de coûts supporte au maximum 10 % de remise pour garder une marge de 30 % du prix de vente.
Méthode : revue documentaire de l’aide Axonaut et calculs pédagogiques Logicelio sur des hypothèses explicites, sans essai dans un compte client.
Renseigner le coût avant de négocier
L’aide Axonaut indique qu’un produit ou service peut porter un prix de vente et un coût de revient. Ces deux montants alimentent le calcul de marge lors de l’édition d’un devis ou d’une facture. Une remise peut être appliquée à une ligne ou à l’ensemble du devis, en euros ou en pourcentage.
Pour un produit acheté, partez du coût prévu pour la commande concernée. Pour une prestation, estimez les heures nécessaires et leur coût interne, puis ajoutez sous-traitance et achats directement liés à la mission. Conservez la même base hors taxes dans tout le calcul. Une TVA non récupérable ou une situation fiscale particulière demande un traitement adapté avec votre comptable.
Dans votre fiche Produit ou Service, renseignez les deux valeurs documentées avant de préparer le devis. Sur le devis, contrôlez les quantités, les remises déjà accordées et le prix net. Si vous négociez plusieurs lignes, recalculez le total des coûts et le total vendu après remise : un pourcentage moyen par ligne peut masquer une prestation déficitaire.
Un devis fictif à 1 000 € HT
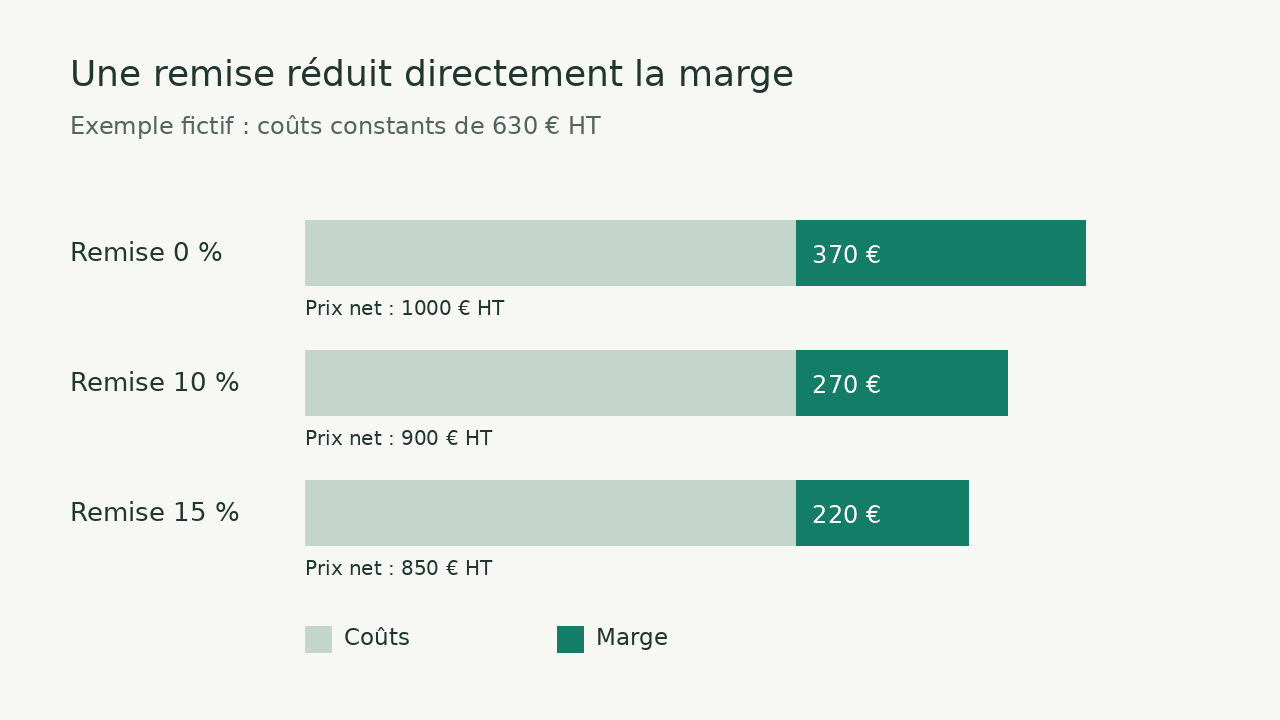
Une TPE propose une prestation à 1 000 € HT. Elle estime 400 € de travail, 150 € de sous-traitance et 80 € d’achats, soit 630 € de coûts. Ces coûts restent identiques dans les quatre propositions. La marge présentée est le prix net HT moins ces coûts ; les frais généraux non affectés et l’impôt sont hors calcul.
| Remise | Prix net HT | Coûts retenus | Marge en euros | Marge / prix net |
|---|---|---|---|---|
| Aucune | 1 000 € | 630 € | 370 € | 37 % |
| 5 % | 950 € | 630 € | 320 € | 33,68 % |
| 10 % | 900 € | 630 € | 270 € | 30 % |
| 15 % | 850 € | 630 € | 220 € | 25,88 % |
À 10 % de remise, vous abandonnez 100 € de chiffre d’affaires et autant de marge : elle passe de 370 € à 270 €. La diminution de marge dépasse donc la remise exprimée en pourcentage du prix initial. À 15 %, les 220 € restants représentent 25,88 % du prix net de 850 €.
Calculer le prix plancher de votre proposition
Fixez d’abord votre objectif avec son dénominateur. Ici, « 30 % » signifie une marge égale à 30 % du prix de vente net HT. Le prix plancher se calcule ainsi : coûts / (1 − part de marge visée). Pour notre cas : 630 / (1 − 0,30) = 900 € HT. La remise maximale sur le prix initial de 1 000 € est donc (1 000 − 900) / 1 000 × 100 = 10 %.
Une majoration de 30 % du coût donne un autre résultat : 630 × 1,30 = 819 € HT. La marge est alors de 189 €, soit 23,08 % du prix de vente. Pour éviter la confusion entre taux de marge sur coût et taux de marque sur vente, écrivez le dénominateur dans votre note de négociation.
Si le client dispose de 850 € HT, le coût compatible avec votre objectif de 30 % devient 850 × 0,70 = 595 €. Il faut donc réduire le périmètre ou économiser 35 € sur les coûts prévus, puisque 630 − 595 = 35 €. Une réduction de prix sans changement de coût laisse votre objectif hors d’atteinte.
Ce que le suivi de projet ajoute après la vente
La marge du devis reste prévisionnelle. L’aide Axonaut distingue, dans les projets, le chiffre d’affaires issu des factures rattachées, les dépenses affectées et les charges liées au temps saisi par les collaborateurs. Ces dernières dépendent du coût horaire renseigné pour chaque utilisateur.
Reprenez le même périmètre au bilan de la mission. Dans notre exemple, 80 € de travail supplémentaire porteraient les coûts à 710 €. Sur la proposition acceptée à 900 € HT, la marge tomberait à 190 €, soit 21,11 % du prix. Le contrôle utile est alors d’expliquer l’écart : temps supplémentaire, achat oublié ou coût de départ sous-estimé.
Vérifiez aussi qu’un même coût de travail n’est pas compté une fois dans le coût de revient du service et une seconde fois dans votre propre tableau de bilan. La méthode de ce guide sert à décider d’une remise ; elle ne remplace ni un compte de résultat ni le calcul de TVA sur marge applicable à certaines activités.
Choisir Axonaut pour ce travail
La grille officielle consultée inclut l’affichage des marges et le suivi de projet dans le périmètre fonctionnel de l’abonnement. Le coût commercial dépend notamment des utilisateurs et de la durée retenue ; les services externes activés peuvent être facturés à part. Le montant de notre exemple décrit un devis client fictif, pas le prix d’Axonaut.
Axonaut est à examiner si votre équipe relie déjà produits, devis, factures et projets. Pour quelques devis isolés, un tableur avec les mêmes formules peut suffire. Pour une fabrication à coûts complexes ou une ventilation analytique détaillée, confrontez le besoin à un outil spécialisé avant de vous équiper.
Lien Partenaire
Sources et méthode de cette analyse
Axonaut : prix de vente et coût de revient des produits et services ; Axonaut : devis, remises par ligne et remise globale ; Axonaut : dépenses et coût du temps dans un projet ; Axonaut : fonctionnalités incluses et services externes Revue documentaire et calculs pédagogiques sur un devis fictif. Les fonctionnalités sont décrites depuis l’aide officielle ; aucun compte Axonaut ni devis réel n’a été utilisé. Sources consultées le 3 novembre 2026. Méthodologie · Transparence commerciale · Signaler une correction.