Un FEC ne remplace pas le dossier comptable complet
Pour transmettre votre comptabilité, distinguez les écritures, les pièces qui les justifient et les déclarations. Télécharger un fichier ne prouve ni que la période est complète ni que le destinataire pourra reprendre votre dossier. Convenez d’abord avec lui du périmètre attendu, puis contrôlez les exports avant de modifier votre abonnement.
Nous avons confronté les pages d’aide Indy sur les exports aux indications de la DGFiP sur le contrôle de structure du FEC, le 29 septembre 2026. Aucun fichier d’entreprise n’a été importé ou testé pour cet article. La contribution Logicelio est une méthode de préparation et de réception des documents ; elle ne constitue pas une certification de votre comptabilité.
Dans ce guide
- Un FEC ne remplace pas le dossier comptable complet
- Partir de la demande du destinataire
- Choisir les documents correspondant à votre régime
- Exporter les justificatifs avec leurs bonnes dates
- Contrôler le FEC sans le transformer en tableur de travail
- Figer une version de travail compréhensible
- Ne pas résilier avant d’avoir validé la réception
- Références et portée de ce guide
Partir de la demande du destinataire
Une banque qui demande un bilan, un cabinet qui reprend la tenue comptable et une administration qui réclame un fichier normé n’attendent pas nécessairement le même ensemble. Avant de télécharger, demandez la liste des documents, l’exercice concerné et les formats acceptés. Précisez si vous transmettez une situation provisoire ou des comptes arrêtés. Un nom de dossier comme « comptabilité complète » ne remplace pas ces informations.
Pour une reprise par un cabinet, faites également préciser la date à partir de laquelle il interviendra. Qui traite les opérations encore en attente ? Qui corrige une pièce manquante ? Qui transmet une déclaration déjà préparée ? Ces réponses évitent qu’une tâche soit effectuée deux fois, ou que chacun suppose qu’elle relève de l’autre. Le comparatif Indy et Tiime examine justement l’organisation avec un cabinet.
Établissez un inventaire simple avec quatre colonnes : document attendu, période, fichier reçu et point à confirmer. Une ligne peut rester marquée « non applicable » si le destinataire le confirme. En revanche, un fichier absent ne doit pas disparaître de la liste. Gardez la question ouverte jusqu’à ce que vous sachiez s’il manque réellement ou s’il ne correspond pas à votre régime.
Choisir les documents correspondant à votre régime
L’aide Indy pour les BNC cite notamment la déclaration 2035, la balance, le grand livre, le FEC et le livre journal. Elle distingue les documents comptables des déclarations et indique que les documents peuvent évoluer lorsque les transactions sont modifiées. Le téléchargement se fait depuis Documents, en sélectionnant l’année voulue plutôt qu’en conservant automatiquement l’exercice affiché.
La page consacrée aux sociétés présente un autre ensemble, avec bilan, compte de résultat et documents liés à l’IS. Elle indique un téléchargement document par document. N’utilisez donc pas une liste BNC comme liste universelle pour une SASU. Le fait qu’une page d’aide mentionne un document ne signifie pas qu’il sera pertinent ou disponible pour chaque statut et chaque abonnement.
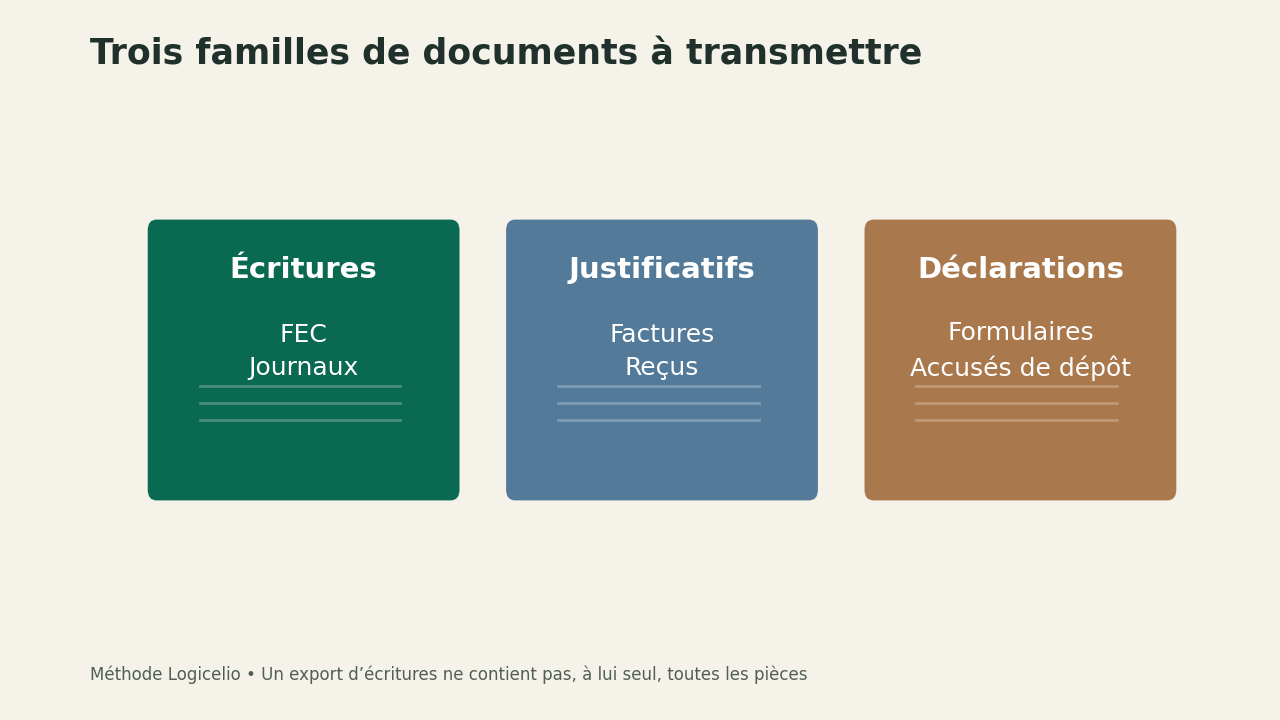
| Famille à distinguer | Exemples à demander | Question de réception |
|---|---|---|
| Écritures et états | FEC, balance, grand livre | Bon exercice et format exploitable ? |
| Pièces justificatives | Factures, reçus, documents joints | Pièces lisibles et rattachables aux opérations ? |
| Déclarations | Documents applicables à votre régime | Version préparée ou transmission confirmée ? |
Ce classement sert à organiser la remise, pas à affirmer que toutes ces pièces sont obligatoires pour toute entreprise. Une micro-entreprise n’a pas automatiquement le même dossier qu’une société. Si votre régime a changé en cours de parcours, faites confirmer les périodes à séparer avant de produire un export unique.
Exporter les justificatifs avec leurs bonnes dates
La documentation des justificatifs décrit un export depuis Documents, puis Comptabilité et Export comptable. Il faut choisir la plage de dates et demander l’intégration des pièces justificatives ; le résultat est envoyé par email sous forme d’archive ZIP. Cette option mérite une vérification explicite : télécharger les écritures sans les pièces ne répond pas à la même demande.
Après réception, décompressez une copie de l’archive et ouvrez plusieurs fichiers de nature différente. Une photo peut être trop floue, une facture comporter plusieurs pages ou un document porter le même nom qu’un autre. Vérifiez le contenu réel, pas seulement le nombre de fichiers. Un dossier contenant cent fichiers peut rester incomplet si les pièces les plus importantes sont absentes ou illisibles.
Choisissez ensuite quelques opérations repérables : une dépense importante, un règlement client et un remboursement, par exemple. Demandez si vous pouvez retrouver la pièce correspondante à partir de la référence ou de la date. Cette vérification par échantillon n’atteste pas l’exhaustivité du dossier ; elle permet de repérer rapidement une organisation inexploitable avant l’envoi complet.
Contrôler le FEC sans le transformer en tableur de travail
Le guide Indy consacré au FEC renvoie à un format technique et à l’outil de contrôle de la DGFiP. De son côté, la DGFiP précise que Test Compta Demat vérifie la structure du fichier et signale des anomalies. Un résultat structurel satisfaisant n’est pas une validation de toutes les décisions comptables contenues dans les écritures.
Conservez l’export original tel qu’il a été produit. Si vous souhaitez examiner les données dans un tableur, travaillez sur une copie identifiée. Réenregistrer un fichier peut modifier les séparateurs, les dates ou les zéros initiaux sans que cela saute aux yeux. Ne transmettez pas cette copie de lecture à la place de l’original simplement parce qu’elle paraît plus facile à ouvrir.
Si un contrôle détecte une anomalie, gardez le message exact, le fichier concerné et les paramètres de l’export. Adressez-les à l’interlocuteur compétent plutôt que de corriger isolément une colonne pour faire disparaître l’avertissement. Une correction doit rester cohérente avec le dossier source. Le contrôle est un moyen de localiser une difficulté, pas un concours consistant à obtenir une case verte.
Figer une version de travail compréhensible
Lorsqu’une transaction change après le téléchargement, l’ancien export et le dossier dans Indy peuvent diverger. Inscrivez donc la date de production dans votre inventaire et conservez les fichiers envoyés ensemble. Si vous devez refaire l’export, annoncez au destinataire ce qui remplace l’envoi précédent. Évitez un mélange de balance récente, de justificatifs anciens et de FEC provenant d’une troisième extraction.
Notre proposition est de créer un répertoire par exercice et par envoi, puis un court document d’accompagnement : période couverte, date d’extraction, éléments provisoires et questions ouvertes. Le destinataire doit pouvoir identifier la version qu’il traite sans dépendre du dernier message oral. Pour un transfert volumineux, utilisez le canal convenu avec lui et vérifiez son adresse avant le partage ; ces documents peuvent contenir des données de clients et de fournisseurs.
Ne pas résilier avant d’avoir validé la réception
Le tableau des offres Indy distingue préparation du FEC et export, ce dernier étant présenté comme payant. Vérifiez les droits de votre formule pendant que vous avez encore accès au dossier. Notre comparaison Essentiel, Plus et Premium explique ce point sans confondre préparation et récupération effective.
Demandez un accusé de réception utile : les fichiers s’ouvrent-ils, couvrent-ils la période convenue et permettent-ils de commencer le travail ? « Email reçu » ne répond qu’à la question du transport. Conservez une liste des éléments encore attendus et le nom de la personne chargée de les fournir. Si des mouvements sont absents en amont, le guide de synchronisation aide à traiter la cause plutôt qu’à exporter une lacune.
Vous pouvez ensuite décider du maintien ou de l’arrêt de l’abonnement selon les corrections restantes et les conditions contractuelles. La fiche Indy reste le point d’entrée pour évaluer l’outil ; ici, le critère de réussite est différent : un tiers doit pouvoir comprendre et exploiter le dossier remis, avec ses limites clairement indiquées.
Références et portée de ce guide
Séparer les familles de documents, conserver les fichiers originaux et définir un contrôle de réception avec le destinataire, sans confondre validation technique et certification comptable. Sources primaires consultées le 29 septembre 2026 :