Ne recréez pas une opération bancaire manquante
Une transaction absente dans Indy peut correspondre à un délai de remontée, à une connexion interrompue ou à un historique incomplet. Commencez par comparer le relevé bancaire et la période affichée. Ajouter une opération manuelle sans diagnostic peut créer un doublon lorsque la connexion reprend.
Cette analyse des procédures d’assistance Indy a été réalisée le 29 septembre 2026. Nous n’avons connecté aucun compte bancaire ni provoqué d’incident pour ce guide. La méthode ci-dessous organise les vérifications documentées ; elle ne promet pas un délai de réparation. Elle concerne principalement une banque externe synchronisée avec Indy, le compte pro intégré disposant d’une procédure distincte.
Dans ce guide
- Ne recréez pas une opération bancaire manquante
- Décrire l’absence avant de toucher à la connexion
- Quatre situations qui appellent des actions différentes
- Rétablir l’accès sans multiplier les manipulations
- Compléter un historique sans fabriquer les écritures
- Un doublon apparent n’est pas toujours une erreur
- Fermer l’incident avec une vérification de période
- Références et portée de ce guide
Décrire l’absence avant de toucher à la connexion
Commencez par une opération précise dont vous connaissez la date, le montant et le compte d’origine. Vérifiez qu’elle figure bien sur le relevé ou dans les opérations comptabilisées de votre banque, puis recherchez-la dans Indy sur une période suffisamment large. Retirez provisoirement les filtres de catégorie ou de compte qui pourraient masquer une transaction présente. L’objectif est de distinguer une donnée absente d’une donnée simplement invisible dans la vue utilisée.
L’aide sur les transactions manquantes annonce une remontée généralement comprise entre 24 et 72 heures après leur apparition en banque. Elle distingue les opérations récentes, un début d’exercice non récupéré et un trou dans une période ancienne. Elle demande de ne pas saisir manuellement une transaction figurant déjà sur le relevé bancaire.
Notez votre symptôme en une phrase : « Les mouvements récents arrivent, mais mars et avril sont absents » sera plus utile au support que « la banque ne marche pas ». Conservez aussi le message exact affiché et la date de la dernière transaction importée. Une capture peut compléter ces éléments, mais les relevés originaux restent la base du rapprochement. Ne transmettez pas de mot de passe ou de code d’authentification dans un message.
Quatre situations qui appellent des actions différentes
| Constat | Première vérification | À éviter |
|---|---|---|
| Seuls les derniers jours manquent | Date bancaire et délai annoncé | Créer aussitôt une ligne manuelle |
| Aucune nouvelle opération ne remonte | État dans Paramètres puis Banques | Supprimer la connexion au hasard |
| Une période ancienne est vide | Bornes exactes du trou historique | Croire qu’une reconnexion suffit |
| Une opération apparaît deux fois | Comparaison avec le relevé original | Choisir arbitrairement une ligne à effacer |
Ce tableau est une grille de diagnostic Logicelio, pas un écran du logiciel. Il sert à choisir quelle procédure lire et quelles preuves rassembler. Si une échéance comptable approche, signalez-la au support et à la personne qui suit le dossier : une attente technique ne suspend pas automatiquement vos autres obligations.
Rétablir l’accès sans multiplier les manipulations
La procédure de reconnexion renvoie vers Paramètres puis Banques. Elle distingue une authentification à renouveler, des identifiants incorrects et une erreur interne du connecteur. Pour les identifiants, Indy invite notamment à vérifier l’accès direct à la banque et les éventuels messages à valider dans cet espace. Une erreur interne persistante doit être remontée au support.
Effectuez une action à la fois et notez son résultat. Si vous changez simultanément le mot de passe bancaire, la connexion Indy et le compte sélectionné, il devient difficile de comprendre ce qui a fonctionné. Lors d’une demande d’authentification forte, vérifiez qu’elle correspond à votre propre tentative. Validez uniquement dans le parcours officiel prévu par la banque ; un interlocuteur n’a pas besoin que vous lui dictiez le code reçu.
Après la reconnexion, contrôlez deux résultats séparés : le statut de connexion et la présence des mouvements attendus. Un statut rétabli n’atteste pas que toute l’année a été récupérée. Cette distinction est importante après une longue interruption : un flux récent peut fonctionner alors qu’un intervalle ancien reste vide. Gardez alors la liste des dates manquantes pour la reprise d’historique.
Compléter un historique sans fabriquer les écritures
Quand Indy signale une incohérence, la consolidation des transactions permet de transmettre les relevés du compte et de la période indiqués. Les fichiers attendus sont des PDF originaux, pas des scans. L’application tente une résolution et peut demander d’autres relevés ou signaler un format inutilisable. Une partie validée ne signifie donc pas nécessairement que l’ensemble de la période est complet.
Préparez une liste des mois disponibles avant l’envoi. Pour chaque compte, relevez le premier et le dernier mois couverts ; repérez un fichier vide, une mauvaise année ou un relevé appartenant à un autre établissement. Téléchargez les documents depuis votre espace bancaire plutôt que de photographier des feuilles imprimées. Conservez une copie des fichiers transmis et la date de la demande afin de pouvoir reprendre l’échange sans renvoyer un ensemble différent.
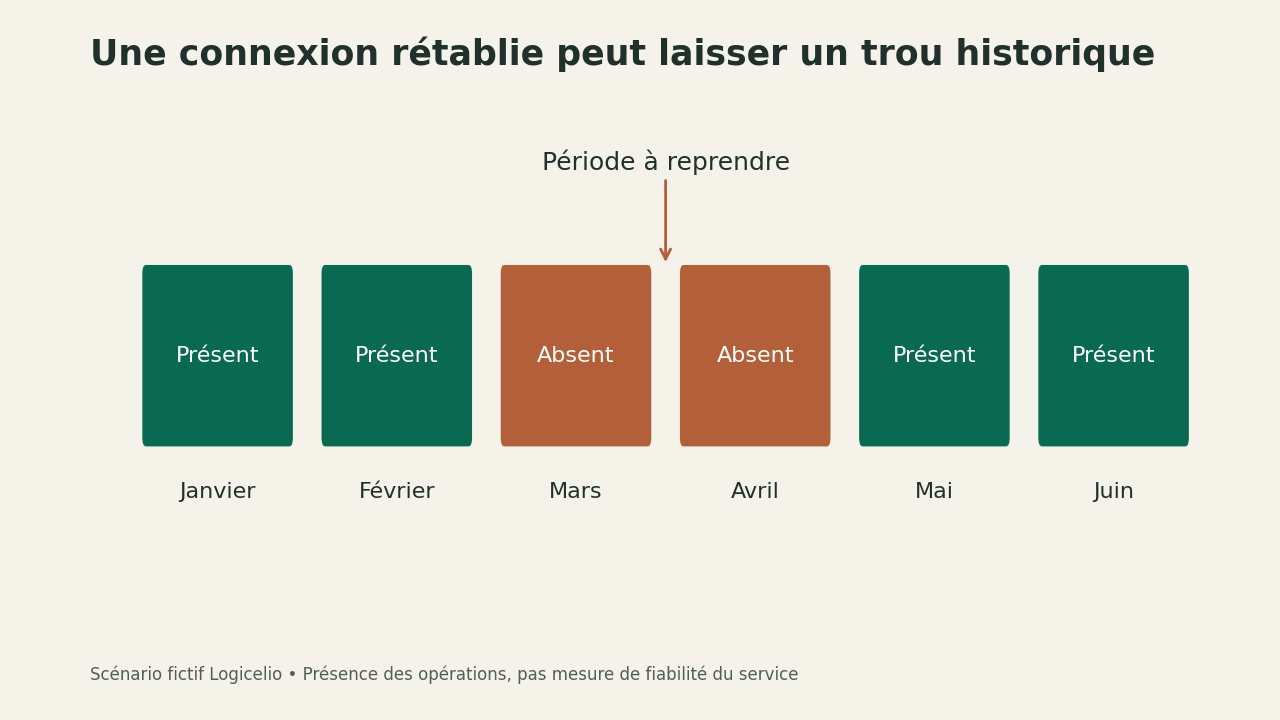
Le schéma de ce guide représente un historique fictif : janvier et février sont présents, mars et avril manquent, puis mai et juin remontent. Sa leçon est limitée mais utile : l’arrivée des dernières opérations n’efface pas le trou précédent. Nous ne mesurons ici ni la fiabilité d’une banque ni la vitesse d’un agrégateur.
Un doublon apparent n’est pas toujours une erreur
La documentation sur la suppression indique qu’une transaction synchronisée ne peut pas être effacée librement. Pour un véritable doublon, Indy demande le relevé permettant au support de constater l’absence de la seconde opération. Les lignes saisies manuellement suivent un autre parcours. Vérifiez donc l’origine de chaque ligne avant d’appliquer une procédure trouvée pour un cas différent.
Deux montants identiques ne suffisent pas à démontrer un doublon. Ils peuvent correspondre à deux achats, à un débit suivi d’un remboursement ou à un transfert entre comptes. L’aide sur les virements internes explique qu’un transfert entre deux comptes professionnels synchronisés produit une sortie et une entrée. Ces deux mouvements sont attendus ; les supprimer pour ne garder qu’une ligne détruirait la lecture du transfert.
Pour préparer un signalement, alignez date, libellé, sens du mouvement, montant et compte. Soulignez la différence entre le relevé et Indy, sans tirer de conclusion sur la cause technique. Cette description permet au support de vérifier le cas ; elle vous évite aussi de traiter comme anomalie une simple différence de présentation entre les deux interfaces.
Fermer l’incident avec une vérification de période
Reprenez l’opération qui a déclenché votre recherche, puis examinez le début et la fin du trou signalé. Vérifiez plusieurs mouvements intermédiaires et les éventuelles lignes ajoutées manuellement avant le diagnostic. Si le support a effectué une reprise, demandez quelle période et quels comptes elle couvre. Conservez la réponse avec vos relevés : elle explique les corrections en cas de question ultérieure.
Ne clôturez pas votre vérification au seul motif que la bannière a disparu. Votre critère pratique est de pouvoir expliquer les écarts initialement identifiés. Si un paiement client était concerné, revenez aussi au suivi de la facture avant de relancer ce client. Notre guide des factures et acomptes distingue document émis et encaissement reçu.
Pour conserver ensuite un dossier exploitable, consultez les exports de comptabilité et de justificatifs. La présentation d’Indy et le choix d’abonnement répondent à d’autres questions : changer de formule ne constitue pas, à lui seul, une réparation de connexion bancaire.
Références et portée de ce guide
Classer quatre symptômes et vérifier une reprise sur toute la période attendue, au lieu de considérer le seul statut de connexion comme une preuve de complétude. Sources primaires consultées le 29 septembre 2026 :