Analyse de la documentation officielle, sans test en compte payant.
Dans ce guide
- Lire les deux seuils avant d’agir
- Savoir quand l’encart Indy peut aider
- Déterminer la date de bascule
- Préparer le dossier avant de reparamétrer Indy
- Exemple hypothétique : une prestation franchit le seuil majoré
- Vérifier aussi l’éligibilité de l’offre Indy
- Contrôler les premières factures après la bascule
- Limites à garder dans la décision
Revue documentaire de l’aide Indy et des règles fiscales officielles, sans modification dans un compte ni déclaration envoyée.
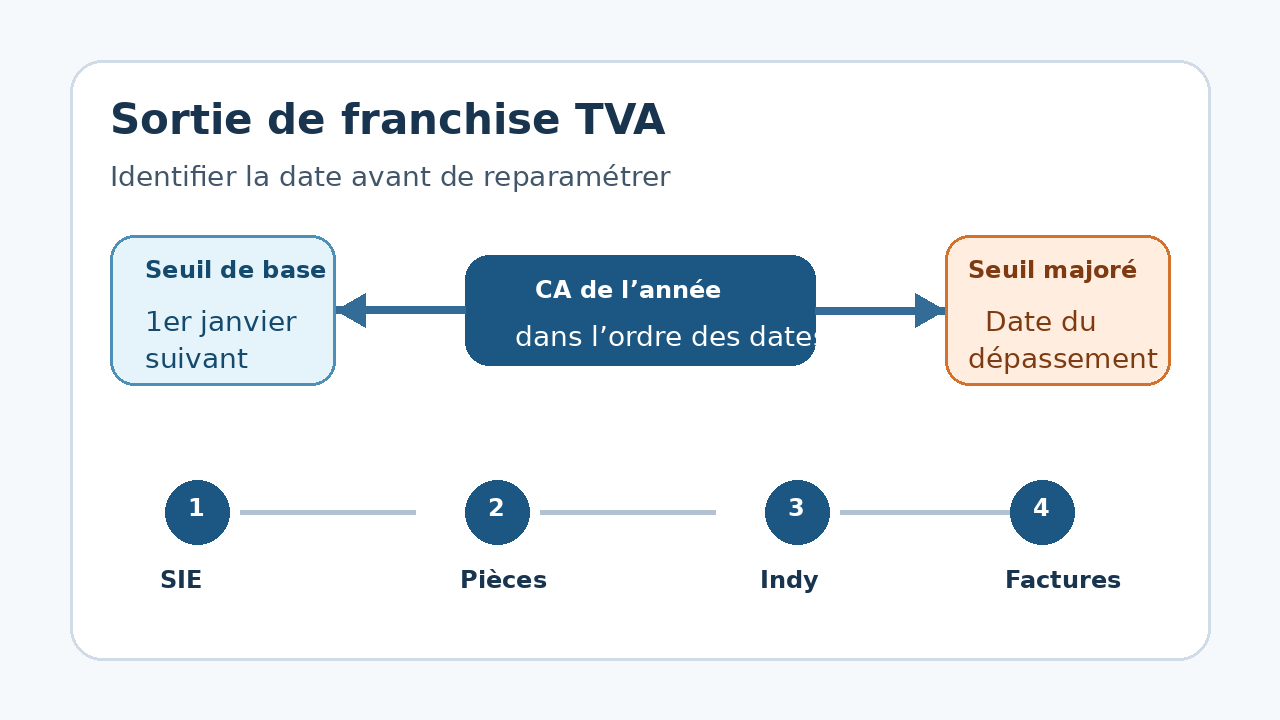
Pour passer à la TVA au bon moment, ne confondez pas le seuil de base et le seuil majoré. Un dépassement du seuil de base peut reporter la sortie de franchise au 1er janvier suivant. Le franchissement du seuil majoré rend la TVA applicable à compter de la date du dépassement. Identifiez d’abord votre catégorie d’activité, la date de l’opération qui fait franchir le seuil et les limites du suivi Indy.
Lire les deux seuils avant d’agir
| Activité en 2026 | Seuil de base | Seuil majoré | Conséquence générale |
|---|---|---|---|
| Prestations de services | 37 500 € | 41 250 € | Au-dessus du premier sans franchir le second : TVA au 1er janvier suivant. Au-dessus du second : TVA à la date du dépassement. |
| Vente de biens et hébergement | 85 000 € | 93 500 € | Même logique, avec les seuils propres à cette catégorie. |
Ces montants concernent la franchise en base de TVA et restent distincts des plafonds du régime micro. Pour une activité mixte, il faut contrôler le chiffre d’affaires global et la part des prestations de services. Pour une création en cours d’année, une opération européenne ou une activité particulière, utilisez la règle officielle applicable à votre situation au lieu d’extrapoler le tableau.
Savoir quand l’encart Indy peut aider
L’aide Indy décrit un encart « Franchise de TVA » dans l’onglet Pilotage. Il affiche le chiffre d’affaires encaissé depuis le début de l’année, les seuils retenus et la date de bascule estimée. Lorsque le seuil majoré est franchi, un parcours « Passez à la TVA » prépare le changement de paramétrage.
Cet encart n’est pas disponible pour une activité comprenant de la vente de biens. Indy signale aussi que certaines prestations B2B hors de France et ventes à distance dans l’Union européenne peuvent fausser le calcul affiché. Dans ces cas, tenez un contrôle séparé et faites confirmer le traitement par votre SIE ou votre conseil.
Déterminer la date de bascule
- Classez l’activité : services, vente, hébergement, activité mixte ou régime particulier.
- Reconstituez le chiffre d’affaires de l’année civile dans l’ordre des opérations pertinentes.
- Repérez la première opération qui franchit le seuil de base ou le seuil majoré.
- Conservez son montant, sa date, la facture et la preuve d’encaissement lorsqu’elle est pertinente.
- Vérifiez la date d’effet avec la règle fiscale officielle avant de modifier les factures.
Le BOFiP précise qu’après le dépassement du plafond majoré, la TVA concerne les prestations et livraisons dont le fait générateur intervient à compter de cette date. Il précise aussi que l’encaissement ultérieur d’une prestation réalisée avant le dépassement n’est pas soumis à la TVA pour ce seul motif. La date ne se déduit donc pas d’un simple total sans examiner l’opération.
Préparer le dossier avant de reparamétrer Indy
| Élément | Pourquoi le conserver |
|---|---|
| Calcul du chiffre d’affaires par date | Montrer l’opération qui déclenche la bascule et distinguer seuil de base et seuil majoré. |
| Message envoyé au SIE | Tracer la demande de mise à jour du dossier fiscal et la date de contact. |
| Réponse du SIE et mémento fiscal | Confirmer le régime et fournir à Indy les pièces de paramétrage demandées. |
| Liste des factures autour de la date | Contrôler la mention de TVA et le traitement de chaque opération sans correction automatique en masse. |
| Capture du paramétrage final | Conserver la fréquence déclarative retenue et la date d’activation dans le logiciel. |
Le parcours Indy demande un accès professionnel à impots.gouv.fr, un contact avec le SIE, puis le mémento fiscal et une capture de la rubrique TVA de l’espace fiscal. Le délai annoncé pour la réponse du SIE peut atteindre deux semaines. Cette attente ne change pas la date fiscale applicable.
Exemple hypothétique : une prestation franchit le seuil majoré
Une micro-entreprise de conseil totalise 40 900 € de chiffre d’affaires suivi pour 2026. Une nouvelle opération de 600 € porte le total à 41 500 €, au-dessus du seuil majoré de 41 250 € applicable aux prestations de services. Elle isole l’opération, conserve la facture et la preuve utile, puis contacte son SIE pour confirmer la date d’effet et le régime déclaratif.
Elle ne transforme pas toutes les anciennes factures en factures avec TVA. Elle examine les opérations autour de la date selon leur fait générateur et les instructions fiscales, puis termine le paramétrage Indy avec les documents demandés. Cet exemple illustre la méthode ; il ne remplace pas l’analyse fiscale du dossier.
Vérifier aussi l’éligibilité de l’offre Indy
Indy indique que les prestataires de services peuvent rester éligibles à l’offre Autonomie lorsqu’ils deviennent redevables de la TVA. En revanche, une activité de vente de biens ou mixte devenue redevable n’est plus compatible avec cette offre selon l’aide consultée. L’utilisateur conserve alors l’accès à certaines fonctions gratuites, mais doit organiser ses déclarations autrement.
Vérifiez cette conséquence avant de lancer le parcours : le changement de TVA peut modifier le travail à faire et l’offre utilisable, même si l’historique bancaire reste accessible. Consultez la fiche Indy pour le périmètre général et le guide des exports Indy pour préparer une reprise par un cabinet.
Contrôler les premières factures après la bascule
- La date d’effet retenue correspond au dossier fiscal et au paramétrage.
- La mention « TVA non applicable » n’est plus utilisée lorsque la TVA doit être facturée.
- Le taux et la base correspondent à l’opération, sans taux ajouté par défaut à tout le catalogue.
- Les factures antérieures ne sont pas modifiées automatiquement sans fondement.
- Les déclarations attendues, leur fréquence et leur responsable sont identifiés.
Cette revue évite qu’un bouton de paramétrage soit traité comme une validation fiscale complète. Le logiciel aide à suivre et déclarer, mais l’entreprise reste responsable de la date, des factures et des justificatifs utilisés.
Limites à garder dans la décision
Les seuils et règles cités sont ceux vérifiés pour 2026. Une option volontaire à la TVA, une activité internationale, un régime particulier ou une évolution législative peut changer la réponse. L’encart Indy est un outil de suivi, pas une décision opposable à l’administration. Faites confirmer les situations ambiguës avant d’émettre les factures concernées.
Sources et méthode de cette analyse
Indy : passer à la TVA après la franchise en base ; Indy : fonctionnement et limites de l’encart Franchise de TVA ; Indy : effet du passage à la TVA sur l’offre Autonomie ; impots.gouv.fr : obligations TVA des micro-entrepreneurs ; BOFiP : conséquences du dépassement de la franchise en base Le parcours Indy est confronté aux seuils 2026 et aux conséquences du dépassement publiés par l’administration fiscale. Sources consultées le 1 novembre 2026. Méthodologie · Transparence commerciale · Signaler une correction.